
Reti tra avvocati, società tra avvocati e associazioni tra avvocati: la legal industry aggiorna le forme della professione ma occorre conoscere i diversi profili tributari e valutare la convenienza in relazione agli obiettivi dell’aggregazioni.
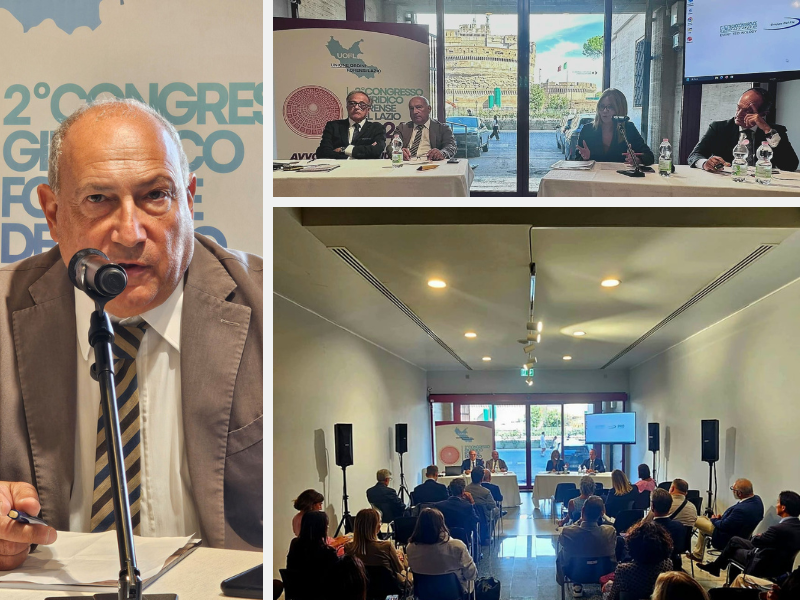
Il presidente Gianni Di Matteo, il consigliere segretario Silvia Siccardi e il consigliere Carlo Romano, hanno risposto ieri alle numerose domande dei colleghi in occasione della sessione dedicata alla fiscalità delle aggregazioni all’interno del II Congresso Giuridico forense del Lazio.
La sessione è stata moderata dal consigliere del COA di Roma, Paolo Voltaggio.
Siccardi ha illustrato il nuovo istituto delle reti tra avvocati, specificando condizioni inderogabili, quale il carattere personale dell’incarico conferito), differenza tra reti- contratto e reti -soggetto e questioni aperte quali quelle deontologiche. Quanto alla fiscalità della rete, richiamando la Circolare dell’Agenzia delle Entrate sulle reti di impresa, Siccardi ha riferito che solo la rete-soggetto assume autonoma soggettività e costituisce quindi un autonomo centro di imputazione dei rapporti tributari.
Il consigliere Carlo Romano ha evidenziato la crescente convenienza della società tra avvocati (STA) rispetto all’associazione professionale tradizionale. La STA consente di operare con reddito d’impresa, beneficiare dell’IRES al 24%e reinvestire più agevolmente gli utili nella struttura. Offre inoltre vantaggi finanziari, come l’assenza della ritenuta d’acconto sui compensi, e una governance più adatta a studi strutturati e in crescita. Il modello societario facilita anche l’ingresso di nuovi soci e l’internazionalizzazione. Restano però da valutare attentamente i profili previdenziali e la tassazione in caso di distribuzione degli utili.
Il presidente Di Matteo si è soffermato soprattutto sulle criticità fiscali e previdenziali del passaggio dalle forme professionali tradizionali alla società tra avvocati. Particolare attenzione è stata dedicata al passaggio dal criterio di cassa a quello di competenza, con effetti su ricavi, costi, crediti e perdite su crediti. Ha inoltre richiamato i problemi legati alla contribuzione previdenziale del 4% e al coordinamento tra società e singoli soci. Tra le possibili soluzioni è stata menzionata, nei casi consentiti, la tassazione per trasparenza. È emersa infine l’esigenza di rendere più flessibile la disciplina delle STA, soprattutto nei contesti multidisciplinari.
COME STA CAMBIANDO LA LEGAL INDUSTRY
Dagli interventi sono emerse alcune considerazioni sui trend di sviluppo della legal industry: l’aumento delle dimensioni e l’utilizzo di reti o società devono essere conciliati con l’autonomia e l’indipendenza dell’avvocato; reti, associazioni, STA e STP rappresentano diversi gradi di organizzazione dell’attività professionale; il legislatore tende a facilitare il passaggio verso strutture aggregate evitando che la trasformazione organizzativa produca immediatamente materia imponibile (neutralità fiscale delle operazioni straordinarie come i conferimenti di studio); il passaggio alla società comporta conseguenze importanti sul piano fiscale, a partire dall’abbandono del criterio di cassa e dall’applicazione delle regole del reddito d’impresa; fiscalità e previdenza non coincidono; un’operazione fiscalmente neutrale può comunque produrre effetti contributivi rilevanti.
Infine, l’ingresso di soci non professionisti e di investitori pone il problema di trovare un equilibrio tra esigenze finanziarie della struttura e indipendenza professionale.
Uncat è impegnata sul fronte dell’analisi dei profili tributari della professione, come contributo alla chiarezza e supporto ai colleghi. In questo senso va anche il progetto Vademecum Fiscalità degli Avvocati